


Money Pro: Ausgaben Manager
3,1109.00 Rezensionen
App-Details
- Version
- 2.11.54
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 1.000.000+
- Entwickler
- iBear LLC
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
 Analyse von AppCompare
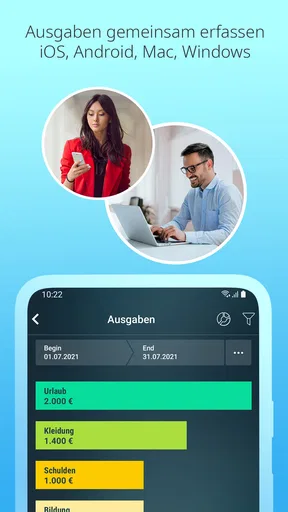
Im Haushalt wird Geld oft nicht an einem Ort ausgegeben: Eine Person kauft ein, eine andere bezahlt eine Rechnung, und Bargeld verschwindet nebenbei für Kleinigkeiten. Genau in solchen Situationen finde ich eine Budget-App nützlich, sofern alle Beteiligten wissen, wer Einträge pflegt und welche Zahlen sie abbilden sollen. Money Pro: Ausgaben Manager kann dabei als gemeinsamer Überblick dienen, aber ich würde es nicht mit einem automatisch synchronisierten Haushaltskonto verwechseln. Der Wert entsteht vor allem dann, wenn man die Ausgaben bewusst und regelmäßig erfasst.
Ein gemeinsamer Überblick braucht klare Regeln
Bei der Nutzung durch mehrere Personen würde ich vor dem ersten Eintrag eine einfache Abmachung treffen: Welche Ausgaben gehören in die Übersicht, wer trägt sie ein und wie werden gemeinsame Kosten behandelt? Wenn etwa eine Person den Wocheneinkauf bezahlt und die andere später den Betrag erstattet, kann eine uneinheitliche Erfassung das verfügbare Budget verzerren. Eine gemeinsame Liste hilft nur, wenn beide denselben Maßstab verwenden.
Für ein Paar oder eine kleine Wohngemeinschaft ist das besonders praktisch, wenn es zunächst um Orientierung statt um eine genaue Abrechnung geht. Man kann Einnahmen und Ausgaben gedanklich nach Bereichen ordnen und beim Blick auf den Monat erkennen, ob Lebensmittel, Mobilität oder Freizeit stärker zu Buche schlagen als erwartet. Ich würde die App dabei als Protokoll und Gesprächsgrundlage nutzen, nicht als Ersatz für eine klare Vereinbarung darüber, wem welches Geld gehört.
Einrichtung und persönliche Grenzen
Bevor ich sensible Finanzdetails auf einem gemeinsam verwendeten Gerät eintrage, würde ich prüfen, wer Zugriff darauf hat und ob das Gerät tatsächlich privat genutzt wird. Ein Tablet, das offen in der Küche liegt, ist etwas anderes als das eigene Smartphone. Für die Haushaltsplanung kann es reichen, nur gemeinsame Ausgaben zu erfassen, statt persönliche Einkäufe und alle Kontobewegungen offenzulegen. So bleibt der Überblick nützlich, ohne dass jede Person ihre gesamte finanzielle Situation teilen muss.
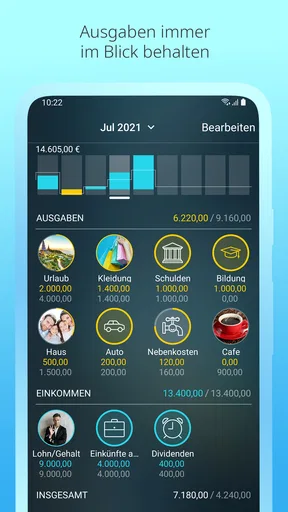
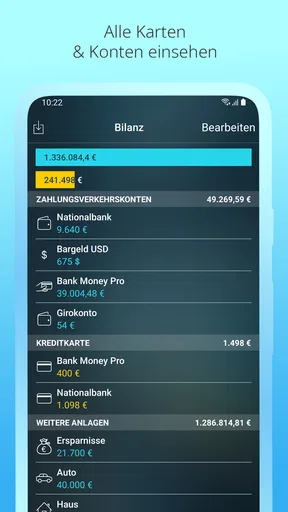
Auch die Frage, ob man Konten, Karten und Bargeld getrennt führen möchte, sollte man vorab entscheiden. Mehrere Bereiche können eine feinere Übersicht ermöglichen, verlangen aber auch mehr Pflege und eine klare Benennung. Wer nur wissen will, was im Haushalt für den Einkauf übrig bleibt, sollte nicht unnötig viele Einträge und Kategorien anlegen. Ich würde mit wenigen, verständlichen Gruppen beginnen und erst dann weiter unterteilen, wenn sich daraus eine konkrete Entscheidung ergibt.
Abstimmung im Alltag statt blindem Vertrauen
Ein realistischer Ablauf wäre für mich: Nach dem Einkauf wird der Betrag eingetragen, am Ende der Woche schaut man gemeinsam auf die Lebensmittel-Ausgaben und passt bei Bedarf die eigene Planung an. Das ist hilfreicher, als erst am Monatsende festzustellen, dass mehrere kleine Käufe zusammen ein großes Loch gerissen haben. Gerade bei Bargeld kommt es darauf an, den Eintrag zeitnah zu machen; sonst wird aus einer Erinnerung schnell eine Schätzung.
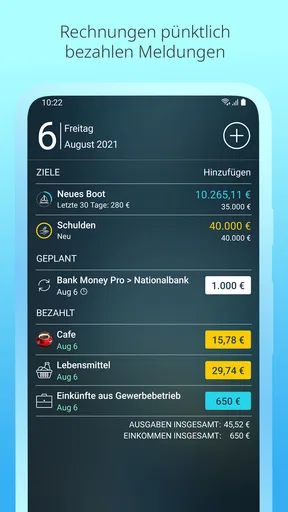
Bei Rechnungen ist eine Erinnerung zwar bequem, aber sie nimmt einem nicht die Verantwortung ab, Betrag, Fälligkeit und Zahlung selbst im Blick zu behalten. Ich würde wichtige Abbuchungen zusätzlich dort kontrollieren, wo sie tatsächlich bezahlt werden. Ebenso sollte man bei gemeinsam genutzten Daten klären, wer eine Ausgabe korrigiert, wenn sie doppelt oder in der falschen Kategorie auftaucht. Solche kleinen Regeln verhindern, dass eine übersichtliche Budgetplanung zum Streitpunkt wird.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Für wen sich der Ansatz eignet
Die App passt eher zu Menschen, die ihre Finanzen aktiv sortieren und bereit sind, Einträge zu überprüfen. Wer mehrere Konten oder Bargeld parallel im Blick behalten will, kann von einer zentralen Erfassung profitieren. Für eine Person, die lediglich gelegentlich wissen möchte, ob am Monatsende noch genug Geld da ist, kann ein sehr schlichtes Haushaltsbuch oder eine Notizliste dagegen schneller sein. Automatische Bankumsätze wären für jemanden, der möglichst wenig manuell pflegen möchte, ebenfalls der naheliegendere Maßstab – entscheidend ist, ob die jeweilige Lösung zum eigenen Arbeitsstil passt.
Im Vergleich zu einer Tabellenkalkulation ist eine Finanz-App meist angenehmer für laufende Einträge und wiederkehrende Kontrollen; eine Tabelle lässt sich dafür freier an eigene Regeln anpassen. Gegenüber einer simplen Notiz-App bietet eine Budgetlösung mehr Struktur, verlangt aber auch, dass man Kategorien und Zahlen konsequent pflegt. Ich sehe den sinnvollsten Einsatz dort, wo man nicht nur einzelne Käufe notieren, sondern aus den Einträgen eine brauchbare Monatsübersicht machen möchte.
Erste Schritte mit Money Pro
Der Einstieg in Money Pro: Ausgaben Manager ist super einfach. Die Benutzeroberfläche ist intuitiv gestaltet, sodass du dich schnell zurechtfindest. Nach der Installation wirst du durch ein kurzes Tutorial geführt, das dir die wichtigsten Funktionen zeigt. Es fühlt sich fast so an, als ob die App mitdenkt, was du als Nächstes tun möchtest.
Funktionen, die begeistern
Eine der herausragenden Funktionen ist die Möglichkeit, mehrere Konten zu verwalten. Egal, ob du dein Bankkonto, Kreditkarten oder Bargeld im Blick behalten willst, Money Pro bietet dir die Flexibilität, alles an einem Ort zu organisieren. Dies ist besonders nützlich, wenn du ein komplexes Finanzleben führst.
Ein weiterer bemerkenswerter Aspekt ist die Budgetierungsfunktion. Du kannst ganz einfach Budgets für verschiedene Kategorien erstellen, sei es für Lebensmittel, Unterhaltung oder Sparziele. Die App gibt dir sogar nützliche Vorschläge basierend auf deinen bisherigen Ausgaben.
Benutzererfahrung und Design
Das Design der App ist wirklich ansprechend. Mit einem klaren, modernen Look fühlt sich die Nutzung der App fast wie ein Spaziergang im Park an. Alles ist so gestaltet, dass es leicht zugänglich ist, und die Farbpalette ist angenehm für die Augen. Es ist klar, dass viel Liebe zum Detail in die Entwicklung der Benutzeroberfläche geflossen ist.
Darüber hinaus ist die Synchronisierung über mehrere Geräte hinweg nahtlos. Wenn du wie ich bist und sowohl ein Smartphone als auch ein Tablet verwendest, wirst du diese Funktion zu schätzen wissen. Du kannst deine Daten auf einem Gerät eingeben und sofort auf einem anderen darauf zugreifen.
Finanzielle Einblicke und Berichte
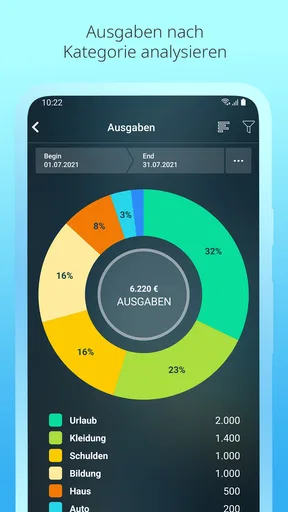
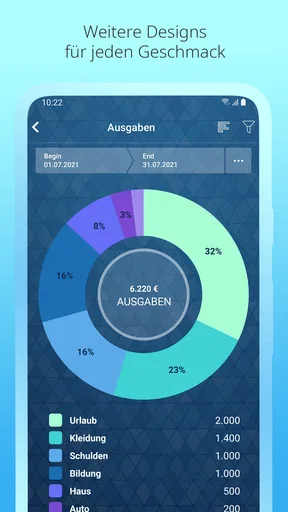
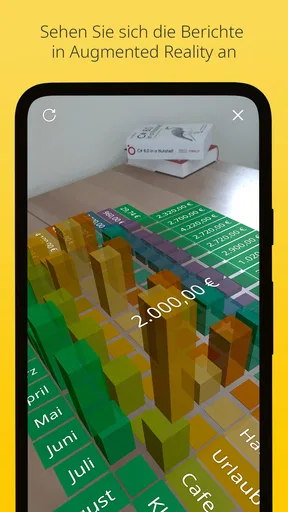
Einer der Gründe, warum ich die App wirklich schätze, ist die umfangreiche Berichterstattung. Du kannst detaillierte Berichte über deine Ausgaben und Einnahmen generieren, die dir helfen, ein klares Bild deiner finanziellen Situation zu bekommen. Diese Berichte sind nicht nur informativ, sondern auch optisch ansprechend mit Grafiken und Diagrammen.
Außerdem bietet die App Erinnerungen für Rechnungen und Zahlungen, damit du nie wieder eine Frist verpasst. Dies ist eine fantastische Möglichkeit, um sicherzustellen, dass deine Finanzen immer auf dem neuesten Stand sind.
Was ich vor dem Start beachten würde
Ein häufiger Stolperstein bei Budget-Apps ist nicht die Bedienung, sondern die Frage, wie genau man sein Haushaltsbild abbilden möchte. Wenn ich etwa ein Monatsbudget für Lebensmittel festlege, würde ich entscheiden, ob Drogerieartikel dazugehören oder eine eigene Kategorie bilden. Eine einzige Regel, die über den gesamten Monat gilt, macht die Berichte später vergleichbar. Häufiges Wechseln der Zuordnung kann zwar kurzfristig ordentlich wirken, erschwert aber den Blick auf Veränderungen.
Für einen alltagstauglichen Einstieg würde ich zunächst nur wiederkehrende Einnahmen, feste Rechnungen und wenige variable Bereiche erfassen. Danach lässt sich prüfen, ob die Kategorien tatsächlich helfen oder ob sie nur zusätzliche Arbeit erzeugen. Ein nützlicher Test ist, nach einigen Tagen zu fragen: Hat mir ein Eintrag eine Entscheidung erleichtert? Wenn nicht, ist die Kategorie womöglich zu fein oder der Aufwand zu hoch. So bleibt die Budgetplanung ein Werkzeug und wird nicht zum Selbstzweck.
Kosten, Erwartungen und Grenzen
Money Pro ist kostenlos erhältlich, zugleich gibt es In-App-Käufe, die über Google Play abgerechnet werden und von 5,49 bis 74,99 Euro reichen. Ich würde vor einem Kauf genau prüfen, welche Funktion ich tatsächlich benötige, statt vorsorglich für mehr Ausstattung zu bezahlen. Wer lediglich ein einfaches Haushaltsbuch sucht, sollte zuerst testen, ob die kostenlose Nutzung den eigenen Ablauf abdeckt. Der Preisrahmen der Zusatzkäufe ist breit genug, dass es sich lohnt, nicht allein aufgrund einer ansprechenden Oberfläche zu entscheiden.
Die App stammt von iBear LLC und gehört zu den Finanz-Apps. Ihre durchschnittliche Bewertung liegt bei 3,1 aus rund 9.800 Bewertungen; daneben gibt es 109 Rezensionen. Das ist für mich ein Anlass, die eigene Passung sorgfältig zu prüfen, nicht automatisch ein Urteil über die persönliche Erfahrung. Mehr als eine Million Installationen zeigen, dass sie ein großes Publikum erreicht hat, doch bei Finanzwerkzeugen zählen für mich vor allem ein verlässlicher eigener Ablauf und verständliche Ergebnisse.
Die aktuelle Version ist 2.11.54; als Mindestanforderung gilt Android 7.0. Die Altersfreigabe lautet USK ab 0 Jahren. Das sagt etwas über die Einstufung der App aus, ersetzt aber keine Entscheidung darüber, welche Finanzinformationen auf einem Gerät sichtbar sein sollen. Bei einem gemeinsam genutzten Smartphone würde ich sensible persönliche Einträge vermeiden und für den Haushalt nur das erfassen, was alle Beteiligten wirklich gemeinsam planen möchten.
Wenn Kinder oder weitere Personen mit am Gerät sind
In einem Familienhaushalt kann ein Gerät von Erwachsenen und Kindern abwechselnd genutzt werden. Deshalb würde ich nicht davon ausgehen, dass eine Finanz-App automatisch getrennte Ansichten oder besondere Familienregeln bietet. Praktischer ist eine klare Gerätegrenze: Persönliche Finanzdaten bleiben auf dem eigenen Gerät, während ein gemeinsamer Überblick nur die vereinbarten Haushaltsausgaben umfasst. Für jüngere Nutzer ist außerdem wichtig, dass ein Erwachsener erklärt, warum ein Budget eine Planungshilfe und keine Erlaubnis ist, ohne Rücksprache Geld auszugeben.
Auch bei erwachsenen Mitbewohnern ist Transparenz nicht gleichbedeutend mit vollständigem Zugriff auf private Ausgaben. Wer gemeinsam plant, kann die Summe für Miete, Einkäufe oder andere geteilte Posten besprechen, ohne private Kontostände offenzulegen. Diese Trennung ist kein Nachteil der App, sondern eine sinnvolle Grenze im Umgang mit Geld. Ich würde vor der gemeinsamen Nutzung immer klären, welche Informationen geteilt werden und wer sie pflegt.
Berichte sinnvoll lesen, nicht nur anschauen
Ein Diagramm wirkt erst dann nützlich, wenn es eine konkrete Frage beantwortet. Statt jeden Bericht regelmäßig durchzuklicken, würde ich beispielsweise prüfen, ob die Ausgaben für ein bestimmtes Budget noch im Rahmen liegen oder welche Kategorie gegenüber dem letzten Zeitraum auffällt. Dabei sollte man im Kopf behalten, dass ein Bericht nur so aussagekräftig ist wie die erfassten Daten: vergessene Bargeldkäufe oder falsch zugeordnete Zahlungen können ein ordentliches Bild erzeugen, das trotzdem nicht stimmt.
Ein weiterer praktischer Kniff ist, eine ungewöhnliche Ausgabe nicht sofort als typischen Monatsbedarf zu behandeln. Eine einmalige Reparatur oder ein besonderer Einkauf kann eine Kategorie sichtbar nach oben ziehen. Ich würde solche Monate im Kontext betrachten, statt das nächste Budget allein anhand eines Ausreißers festzulegen. So helfen die Berichte beim Erkennen von Mustern, ohne dass man jede Abweichung als neues Normal hinnimmt.
Wann eine andere Lösung besser passt
Wer seine Bankbewegungen möglichst automatisch sehen möchte, sollte zuerst prüfen, ob eine Lösung mit passender Kontoanbindung besser zum eigenen Alltag passt. Wer dagegen volle Freiheit bei Formeln, gemeinsamen Tabellen und individuellen Auswertungen braucht, ist mit einer Tabellenkalkulation möglicherweise flexibler. Und wer nur einen sehr einfachen Monatsrahmen festlegen will, kommt vielleicht mit einer Notiz oder einer übersichtlichen Liste aus. Money Pro liegt für mich zwischen diesen Ansätzen: strukturierter als lose Notizen, aber nur dann überzeugend, wenn man die Datenpflege nicht als lästige Zusatzaufgabe empfindet.
Ich würde sie besonders jemandem empfehlen, der mehrere Geldbereiche selbst verwalten und regelmäßig nachvollziehen möchte, wohin das Geld fließt. Weniger passend ist sie für Menschen, die jede Buchung ohne eigenes Zutun erfasst haben wollen, oder für Haushalte, in denen niemand die Verantwortung für korrekte Einträge übernehmen möchte. Vor dem Wechsel sollte man sich deshalb fragen, ob die gewünschte Übersicht den wiederkehrenden Aufwand wert ist. Eine App kann Ordnung erleichtern, aber sie kann keine gemeinsamen Regeln oder sorgfältige Eingaben ersetzen.
Fazit
Alles in allem hat mich die Nutzung von Money Pro: Ausgaben Manager wirklich überzeugt. Es ist eine umfassende Finanz-App, die sowohl für Anfänger als auch für erfahrene Anwender geeignet ist. Mit seiner Vielzahl an Funktionen und der benutzerfreundlichen Oberfläche ist es definitiv eine App, die ich jedem empfehlen würde, der seine Finanzen besser überwachen möchte.
Wenn du also bereit bist, deine Finanzen in den Griff zu bekommen, lade die App herunter und probiere sie selbst aus. Ich bin sicher, du wirst es nicht bereuen!
Für meinen Haushalt lautet das Urteil etwas vorsichtiger: Als freiwillig gepflegtes Haushaltsbuch kann die App helfen, Ausgaben greifbar zu machen und Gespräche über gemeinsame Budgets konkreter zu führen. Ich würde sie nicht als gemeinsame Kasse oder als Ersatz für eine Abstimmung zwischen den Beteiligten betrachten. Wenn du bereit bist, Einträge zeitnah zu erfassen und die Grenzen zwischen gemeinsamen und persönlichen Finanzen klar zu halten, ist ein Versuch sinnvoll. Möchtest du dagegen möglichst wenig manuell erledigen oder brauchst du eine strikt getrennte Verwaltung für mehrere Personen, passt eine andere Lösung wahrscheinlich besser.
Vorteile
- Intuitive Benutzeroberfläche
- Umfassende Budgetplanungstools
- Synchronisation über Geräte
- Vielfältige Berichtsoptionen
- Kalenderintegration für Zahlungen
Nachteile
- Kostenpflichtige Premium-Funktionen
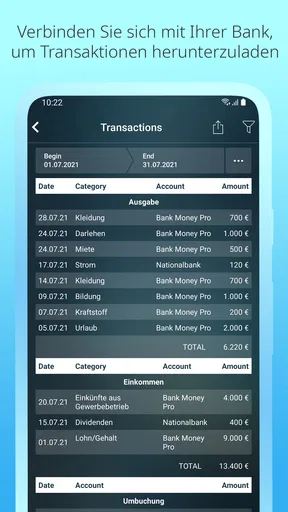
- Keine Echtzeit-Bankverknüpfung
- Erfordert Einarbeitungszeit
- Manuelle Dateneingabe nötig
- Begrenzte Anpassungsoptionen
Häufig gestellte Fragen zu Money Pro: Ausgaben Manager
Wie sicher sind meine Finanzdaten in Money Pro?
Money Pro legt großen Wert auf die Sicherheit Ihrer Daten. Die App nutzt Verschlüsselungstechnologien, um Ihre Informationen zu schützen. Zudem haben Sie die Möglichkeit, die App mit einem Passwort oder biometrischen Daten zu sichern. Ihre Daten werden nur lokal gespeichert, es sei denn, Sie entscheiden sich für eine Cloud-Sicherung.
Kann ich Money Pro mit mehreren Geräten synchronisieren?
Ja, Money Pro unterstützt die Synchronisation über verschiedene Geräte hinweg. Dazu benötigen Sie ein Upgrade auf die Pro-Version, die iCloud oder Dropbox zur Synchronisation nutzt. Damit können Sie Ihre Finanzen auf Ihrem Smartphone, Tablet oder Computer stets aktuell halten.
Welche Währungen unterstützt Money Pro?
Money Pro bietet Unterstützung für eine Vielzahl von Währungen weltweit. Sie können ganz einfach Ihre bevorzugte Währung einstellen und sogar mehrere Währungen in einem Konto verwalten, was besonders nützlich ist, wenn Sie international reisen oder Geschäfte tätigen.
Bietet Money Pro eine Budgetplanungsfunktion?
Ja, Money Pro verfügt über eine umfassende Budgetplanungsfunktion. Sie können Budgets für verschiedene Kategorien festlegen und Ihre Ausgaben im Auge behalten. Die App zeigt Ihnen an, ob Sie innerhalb Ihres Budgets bleiben oder Anpassungen vornehmen müssen, um Ihre finanziellen Ziele zu erreichen.
Gibt es in Money Pro eine Erinnerungsfunktion für Rechnungen?
Money Pro bietet eine praktische Erinnerungsfunktion, mit der Sie keine Rechnungen mehr verpassen. Sie können Fälligkeitstermine für Rechnungen hinzufügen, und die App sendet Ihnen rechtzeitig Benachrichtigungen, damit Sie Zahlungen fristgerecht erledigen können. Dies hilft, Verspätungsgebühren zu vermeiden.


